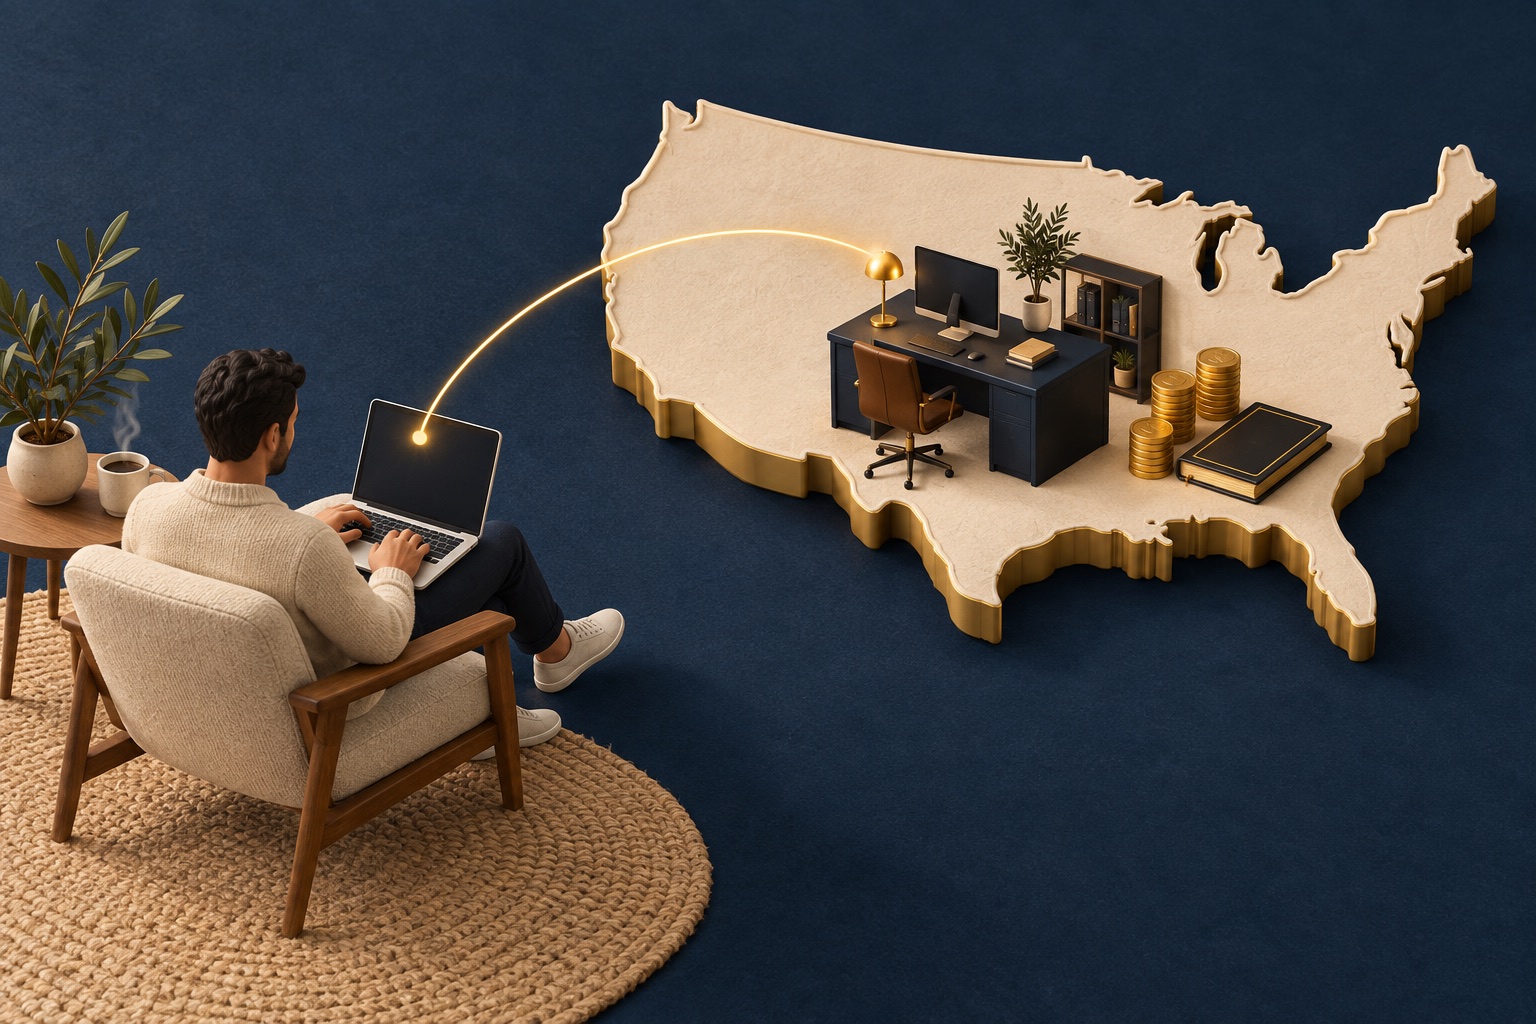
Si tu negocio trabaja en Estados Unidos, las ganancias ligadas a esa actividad pueden quedar sujetas al impuesto federal de ese país. A esos ingresos se los llama ECI. Para el dueño extranjero de una LLC, entender si está en ese caso permite saber qué ingresos tiene que declarar allí y cómo calcular el impuesto.
La pregunta más útil no es si tu LLC tiene dirección estadounidense. Es qué hace el negocio en ese país: ¿solo recibe pagos o también presta servicios, tiene una operación comercial o participa en una sociedad que trabaja allí? Vamos a separar esas situaciones.
Trabajar desde afuera y trabajar en Estados Unidos son casos diferentes
Imaginá que sos consultor y atendés desde Colombia a una empresa de Miami. Hacés las reuniones online, preparás los informes en Colombia y no tenés equipo ni oficina trabajando en Estados Unidos. Que el cliente sea estadounidense no basta para decir que esos honorarios son ECI.
Ahora cambiemos un dato: viajás y prestás la consultoría en las oficinas del cliente en Miami. El trabajo realizado allí abre otro análisis. La prestación de servicios personales en Estados Unidos generalmente constituye actividad comercial estadounidense, aunque tu vivienda siga en otro país.
El ejemplo muestra por qué conviene revisar los hechos antes de comprar una promesa de “LLC sin impuestos”. La guía de impuestos de una LLC para no residentes explica el panorama general.
Dos preguntas que se responden en orden
Primero se analiza si la persona extranjera desarrolla una actividad comercial en Estados Unidos. En la documentación puede aparecer como U.S. trade or business.
Después se determina qué ingresos están conectados con esa actividad conforme a las reglas fiscales. Ahí aparece Effectively Connected Income, abreviado ECI. No se resuelve el análisis eligiendo un estado de registro o mirando únicamente la dirección de una invoice.
Para una persona extranjera, los ingresos de fuente estadounidense relacionados con esa actividad suelen entrar en este tratamiento. En situaciones limitadas también puede haber ingresos de fuente extranjera considerados ECI. Por eso es mejor revisar el negocio completo que asumir que todos sus cobros siguen una sola regla.
Qué cambios en tu negocio merecen una revisión
Si vas a prestar servicios físicamente en Estados Unidos, revisá el efecto antes de viajar. Un contrato corto también puede importar. Y el análisis fiscal no sustituye el permiso migratorio que necesites para realizar ese trabajo.
Si pensás contratar personas allí, explicá qué tareas harán y con qué facultades: entregar el servicio, atender ventas, negociar o cerrar contratos. La palabra “colaborador” no dice por sí sola qué actividad desarrolla la empresa.
También importa participar en una sociedad que opera en Estados Unidos. Un socio extranjero puede considerarse vinculado a esa actividad aunque no sea él quien se siente todos los días en la oficina.
En negocios digitales, estas decisiones suelen aparecer cuando crece el equipo. La guía de LLC para agencias ayuda a relacionar la estructura con la forma real de prestar el servicio.
Cinco escenarios para ubicar tu caso
| Situación | Qué indica | Qué comprobar |
|---|---|---|
| Consultor que trabaja íntegramente afuera para clientes de EE.UU. | El país del cliente no basta para generar ECI | Que no haya otra actividad comercial estadounidense relevante |
| Consultor que presta el servicio en EE.UU. | Generalmente hay actividad comercial allí | Ingreso por ese trabajo y posibles excepciones aplicables |
| LLC con equipo u oficina que opera en EE.UU. | Hay actividad concreta que debe analizarse | Tareas, contratos y papel de esa operación en las ventas |
| Extranjero socio de una partnership con actividad en EE.UU. | La actividad de la sociedad afecta al socio | Resultado asignado y obligaciones de declaración y retención |
| Compra y venta de inversiones por cuenta propia mediante un broker | Existen reglas que pueden excluir esa actividad del concepto de negocio en EE.UU. | Que la operación encaje en la excepción y no haya otras actividades |
El último caso no significa que cualquier ingreso de inversión esté libre de impuestos. Un dividendo, por ejemplo, puede tener un tratamiento distinto. Si ese es tu negocio, empezá por la guía de LLC para trading y separá las clases de ingresos.
Si hay ECI, ¿qué cambia al declarar?
Para una persona física no residente, el ingreso neto considerado ECI se grava con las tasas progresivas aplicables, después de las deducciones permitidas. No es una tasa universal aplicada a todo lo que entró en la cuenta.
Por ejemplo, si cobraste por una actividad sujeta a ese tratamiento, necesitás identificar sus ingresos y los gastos deducibles relacionados, con respaldo. Después se determina el resultado y la declaración personal que corresponda, habitualmente el Form 1040-NR para una persona no residente.
Si la actividad está dentro de una partnership, también puede haber obligaciones de retención sobre la parte del resultado atribuida a socios extranjeros. Retener y declarar no son lo mismo que transferirles efectivo: el análisis no espera necesariamente al reparto del dinero.
En cambio, si tu LLC eligió tributar como corporación, no uses sin ajustes el ejemplo de una persona física. Confirmá primero la clasificación. La guía de funcionamiento de una LLC permite ubicar esa decisión.
Que un ingreso no sea ECI no resuelve todos los impuestos
Hay ingresos estadounidenses que pueden tributar bajo otras reglas. También siguen existiendo las obligaciones estatales y las que te correspondan en tu país. El ECI responde una parte específica de la pregunta fiscal.
Además, una LLC de un solo dueño extranjero puede necesitar declaraciones informativas por los movimientos entre la empresa y su propietario. Eso se revisa por separado en la guía del Form 5472 y el 1120 pro forma.
Para no mezclar todo en una sola fecha, usá el calendario de obligaciones anuales. Tener una clasificación clara permite saber qué casilleros del calendario corresponden a tu negocio.
Qué llevar a una revisión de tu actividad
Prepará un resumen de dónde trabajaste, quién colaboró, qué hizo cada persona y cómo se celebraron y ejecutaron los contratos. Sumá los períodos de viaje y las distintas fuentes de ingresos: servicios, productos, licencias o inversiones.
Si alguien te pregunta “¿tenés presencia en Estados Unidos?”, respondé con esos hechos. “Solo tengo una LLC” deja afuera información que puede ser decisiva, como un socio que trabaja allí o un servicio que fuiste a entregar personalmente.
Preguntas sobre ECI
¿Abrir una cuenta estadounidense genera ECI por sí solo?+
No. La ubicación de la cuenta no basta para concluir que existe ingreso conectado con una actividad comercial estadounidense. Hay que mirar qué hace el negocio.
¿Un Registered Agent cuenta como una oficina donde presto servicios?+
El servicio de recibir notificaciones no demuestra que allí trabajes o entregues tus servicios. Si esa dirección también alberga una operación real, debe analizarse esa actividad adicional.
¿Un tratado fiscal puede cambiar el resultado?+
Sí, cuando existe un tratado aplicable y se cumplen sus condiciones. No alcanza con tener un pasaporte: importan la residencia fiscal, el tipo de ingreso y los requisitos para invocar el beneficio.
Si estás por cambiar dónde trabajás o cómo se organiza tu equipo, revisemos ese cambio antes de implementarlo. Es mucho más sencillo planificar las obligaciones con los hechos claros que reconstruirlas al terminar el año.
Fuentes Oficiales Revisadas
Última revisión de fuentes: 8 de septiembre de 2026.
- IRS: ingresos conectados con actividad en Estados Unidos
- IRS: categorías de ingresos de no residentes
- IRS: guía fiscal para personas extranjeras
- IRS: sociedades con socios extranjeros
Experiencia detrás de cada artículo
Francisco Álvarez Arzuaga
Abogado Corporativo · Fundador de Consultora Zenda
Ayudo a Emprendedores Digitales a Internacionalizar, Profesionalizar y Blindar su Negocio & Patrimonio.
- +300 Clientes
- Abogado UBA
- Argentina & EE.UU.