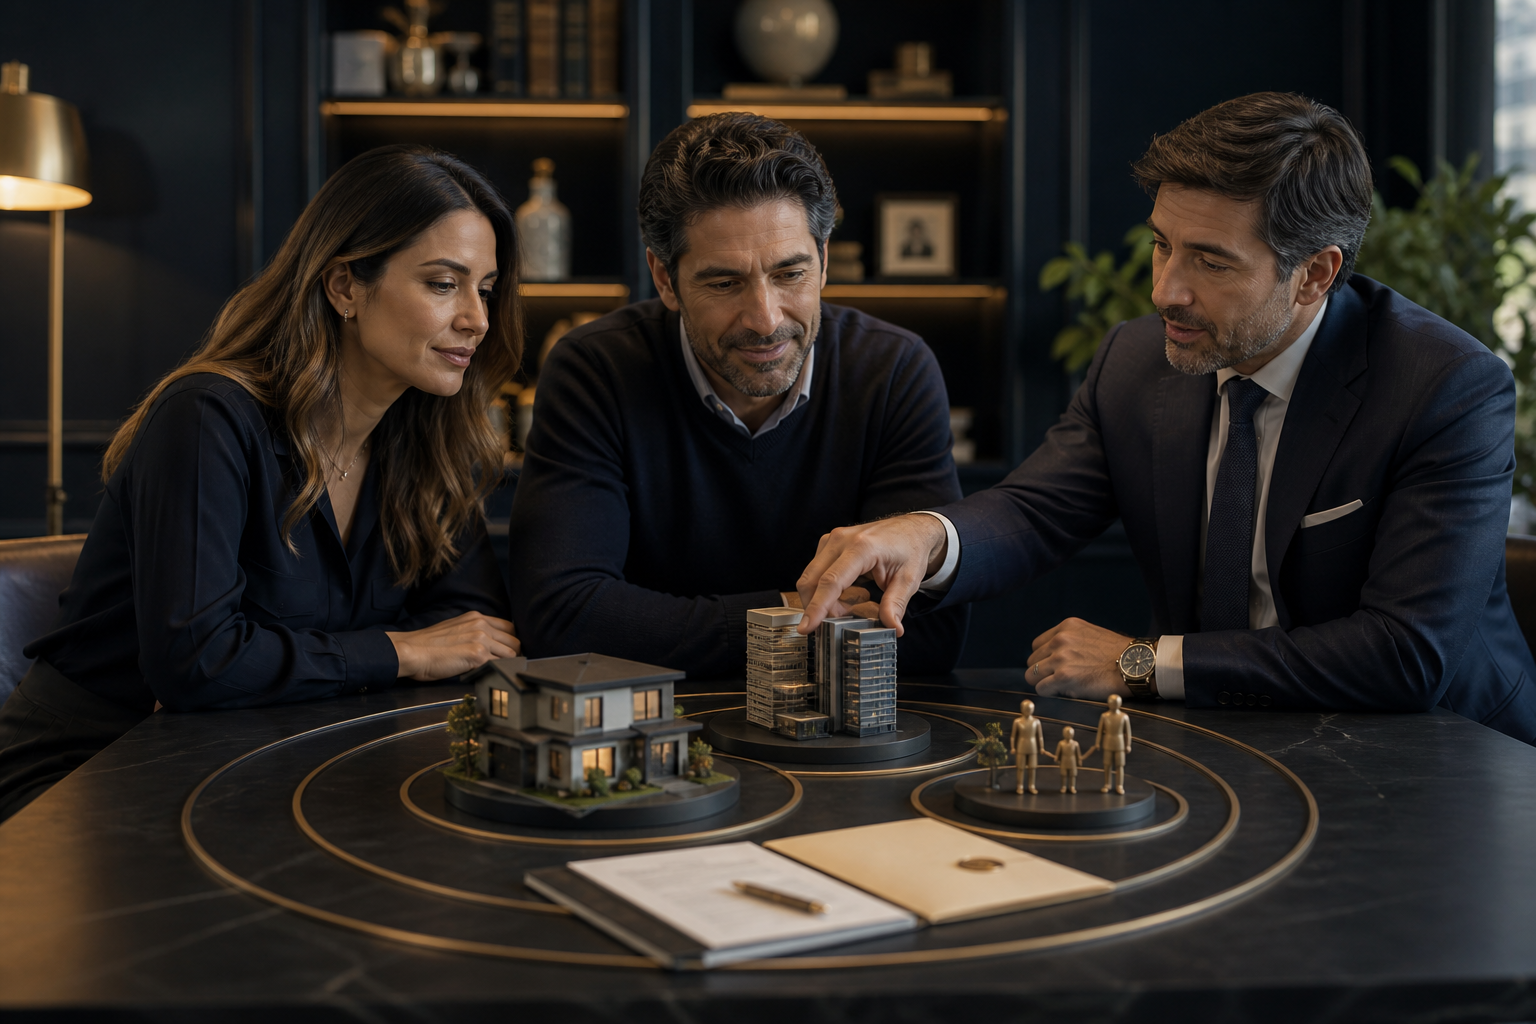
Entender cómo proteger tu patrimonio en Argentina no implica esconder bienes ni construir una estructura inaccesible. Significa algo mucho más útil: evitar que todos tus activos queden expuestos al mismo riesgo, ordenar quién administra cada cosa y dejar reglas claras para la familia y el negocio.
La mejor estrategia suele empezar con una hoja simple: qué tenés, qué riesgo genera cada activo, quién debería administrarlo y qué querés que ocurra si vos no estás.
Qué significa proteger el patrimonio
El Código Civil y Comercial parte de una regla general: el patrimonio del deudor es la garantía común de sus acreedores. La planificación trabaja antes del conflicto para asignar cada activo a una función legítima y mantener separados los riesgos.
Las cuatro capas de una estrategia sólida
-
Inventario
Activos, deudas, garantías, contratos y beneficiarios.
-
Separación
El negocio operativo no debería confundirse con el ahorro familiar ni con otros proyectos.
-
Gobierno
Quién decide, quién firma, cómo se distribuyen resultados y qué pasa ante desacuerdos.
-
Continuidad
Reglas para incapacidad, fallecimiento, sucesión o venta.
La anticipación importa. Una transferencia armada para frustrar derechos existentes puede ser cuestionada. En cambio, una estructura constituida con propósito real, documentación y administración coherente crea orden y previsibilidad.
Sociedades: separar el riesgo de la actividad
Una SRL, una SA o una SAS tiene patrimonio propio. En la SRL, la responsabilidad de los socios se limita en principio a la integración de las cuotas; en la SA, a las acciones suscriptas. Esa separación permite que contratos, personal, cuentas y obligaciones del negocio vivan en una esfera distinta a la personal.
La sociedad funciona mejor cuando se la usa como una empresa de verdad: cuenta propia, contabilidad, decisiones documentadas, contratos a su nombre y movimientos que puedan explicarse. La Ley General de Sociedades permite declarar inoponible la personalidad cuando la figura se usa para violar la ley, frustrar derechos o perseguir fines ajenos a la sociedad.
Si el proyecto nace en la Ciudad de Buenos Aires, también podés revisar cómo se constituye una SAS en CABA y qué documentación organiza desde el comienzo.
Para elegir el vehículo podés comparar SAS, SRL y SA en Argentina. Si el proyecto tiene un único fundador, también conviene conocer las alternativas de sociedad unipersonal. Para una pyme tradicional, esta explicación sobre cuándo conviene crear una SRL baja la decisión a casos concretos.
Fideicomiso: afectar bienes a un propósito
En el fideicomiso, una persona transmite o se obliga a transmitir bienes a un fiduciario, que debe administrarlos en beneficio de quienes indique el contrato y cumplir el destino previsto. El Código reconoce que los bienes fideicomitidos forman un patrimonio separado del fiduciario, del fiduciante y de los beneficiarios.
Esa separación lo vuelve valioso para proyectos inmobiliarios, administración de activos, garantías, planificación familiar o continuidad. El contrato define plazo, bienes, instrucciones, beneficiarios, rendición de cuentas y destino final.
| Pregunta | Sociedad | Fideicomiso |
|---|---|---|
| ¿Para qué se usa? | Desarrollar una actividad y organizar socios | Administrar bienes para un propósito definido |
| ¿Quién gobierna? | Órganos y socios según ley y estatuto | Fiduciario según contrato |
| ¿Cómo participa alguien? | Cuotas o acciones | Derechos como beneficiario o fideicomisario |
| ¿Cuándo termina? | Por disolución y liquidación | Al cumplirse plazo o condición contractual |
Los acreedores del fiduciario no pueden agredir los bienes fideicomitidos. La ley también preserva las acciones por fraude y, según el caso, derechos de acreedores del fiduciante o beneficiario. Lejos de quitarle utilidad, esta regla muestra cómo se construye bien: con causa legítima, antes del problema y con una gestión trazable.
Protección de la vivienda: una herramienta cercana y potente
El régimen de protección de la vivienda permite afectar un inmueble destinado a vivienda. Como regla, la afectación no es oponible a deudas anteriores y la ley enumera obligaciones que pueden ejecutarlo, como expensas, impuestos del inmueble, construcción o mejoras y ciertas garantías reales.
Para una familia, suele ser una de las primeras herramientas a revisar porque protege un activo central sin crear una sociedad. Debe registrarse y coordinarse con la titularidad, el estado familiar y la planificación sucesoria.
Trusts: planificación internacional, no traducción automática
El trust pertenece al derecho de otras jurisdicciones. En términos generales, un settlor transfiere activos a un trustee para administrarlos según un instrumento en beneficio de determinadas personas o fines. Puede ser útil cuando hay familia, activos o sucesión en más de un país.
No es simplemente “un fideicomiso en inglés”. Su efecto depende de la ley elegida, los poderes conservados por quien aporta los bienes, la residencia de las personas, la ubicación de los activos y el tratamiento fiscal de cada país.
Cuándo vale la pena evaluar un trust
Hay patrimonio y herederos en distintas jurisdicciones.
Se necesita continuidad de administración ante incapacidad o fallecimiento.
Existen activos que requieren reglas de distribución de largo plazo.
El costo de constitución, administración y reportes es razonable frente al patrimonio.
Para un residente argentino, la Ley de Impuesto a las Ganancias contiene reglas específicas sobre trusts del exterior, especialmente según quién conserva el control y si la estructura es revocable. También existen regímenes informativos de beneficiarios finales. Por eso el trust se diseña con asesoramiento coordinado en las jurisdicciones involucradas.
Qué herramienta conviene según tu objetivo
| Objetivo | Primera herramienta a evaluar | Complemento frecuente |
|---|---|---|
| Separar una actividad comercial | Sociedad | Seguros, contratos y pacto de socios |
| Proteger la vivienda familiar | Afectación a protección de vivienda | Planificación sucesoria |
| Administrar bienes para un proyecto o beneficiarios | Fideicomiso | Reglas de control y rendición |
| Ordenar una sucesión internacional | Trust o estructura sucesoria transfronteriza | Coordinación legal y fiscal |
| Evitar conflictos entre socios | Sociedad bien diseñada | Pacto de socios |
Un plan patrimonial simple en cinco movimientos
- Mapeá activos y pasivos. Incluí garantías personales y compromisos futuros.
- Separá riesgo operativo de ahorro. Cada activo debe tener una razón para estar donde está.
- Definí gobierno y sucesión. Firmas, reemplazos, mayorías y beneficiarios.
- Implementá la estructura. Contratos, registros, cuentas y transferencias documentadas.
- Revisala una vez por año. El patrimonio, la familia y los negocios cambian.
La protección más convincente suele ser la menos teatral: activos bien asignados, sociedades que funcionan, contratos que reflejan la realidad y una continuidad pensada. Zenda puede ayudarte a convertir ese mapa en una estructura societaria concreta y fácil de administrar.
Fuentes Oficiales Revisadas
- Código Civil y Comercial de la Nación — garantía común, vivienda y fideicomiso
- Ley General de Sociedades — responsabilidad y personalidad societaria
- Ley de Impuesto a las Ganancias — entidades y trusts del exterior
- ARCA — régimen de información de beneficiarios finales
Experiencia detrás de cada artículo
Francisco Álvarez Arzuaga
Abogado Corporativo · Fundador de Consultora Zenda
Ayudo a Emprendedores Digitales a Internacionalizar, Profesionalizar y Blindar su Negocio & Patrimonio.
- +300 Clientes
- Abogado UBA
- Argentina & EE.UU.