Abrieron la LLC entre dos, cobraron sus primeros trabajos y dejaron parte del dinero en la cuenta. Al preparar el cierre, el contador les pide información para el Form 1065. ¿No alcanzaba con mandar los movimientos del banco?
El Form 1065 informa el resultado de una empresa que tributa como partnership, es decir, una sociedad cuyo resultado se atribuye a sus socios. Para prepararlo bien hay que distinguir lo que ganó el negocio, lo que aportó cada dueño y lo que retiró. Esas tres cifras rara vez son iguales.
Qué LLC presenta el Form 1065
Una LLC estadounidense con dos o más miembros normalmente recibe ese tratamiento fiscal, salvo que haya elegido tributar como corporación o aplique una excepción. Que sus socios vivan fuera de Estados Unidos no la convierte en una LLC de un solo dueño ni elimina esa clasificación.
Revisá primero el acuerdo de socios y cualquier elección fiscal presentada. Si estás por sumar a otra persona, resolvé el efecto del cambio antes de darle participación: puede modificar la forma de declarar. En LLC con socios extranjeros explicamos las decisiones que conviene acordar entre ustedes.
No uses como modelo la declaración de un amigo que tiene una Single-Member LLC. Pueden prestar el mismo servicio y tener obligaciones distintas porque la propiedad y el tratamiento fiscal son diferentes.
De la contabilidad de la empresa al K-1 de cada socio
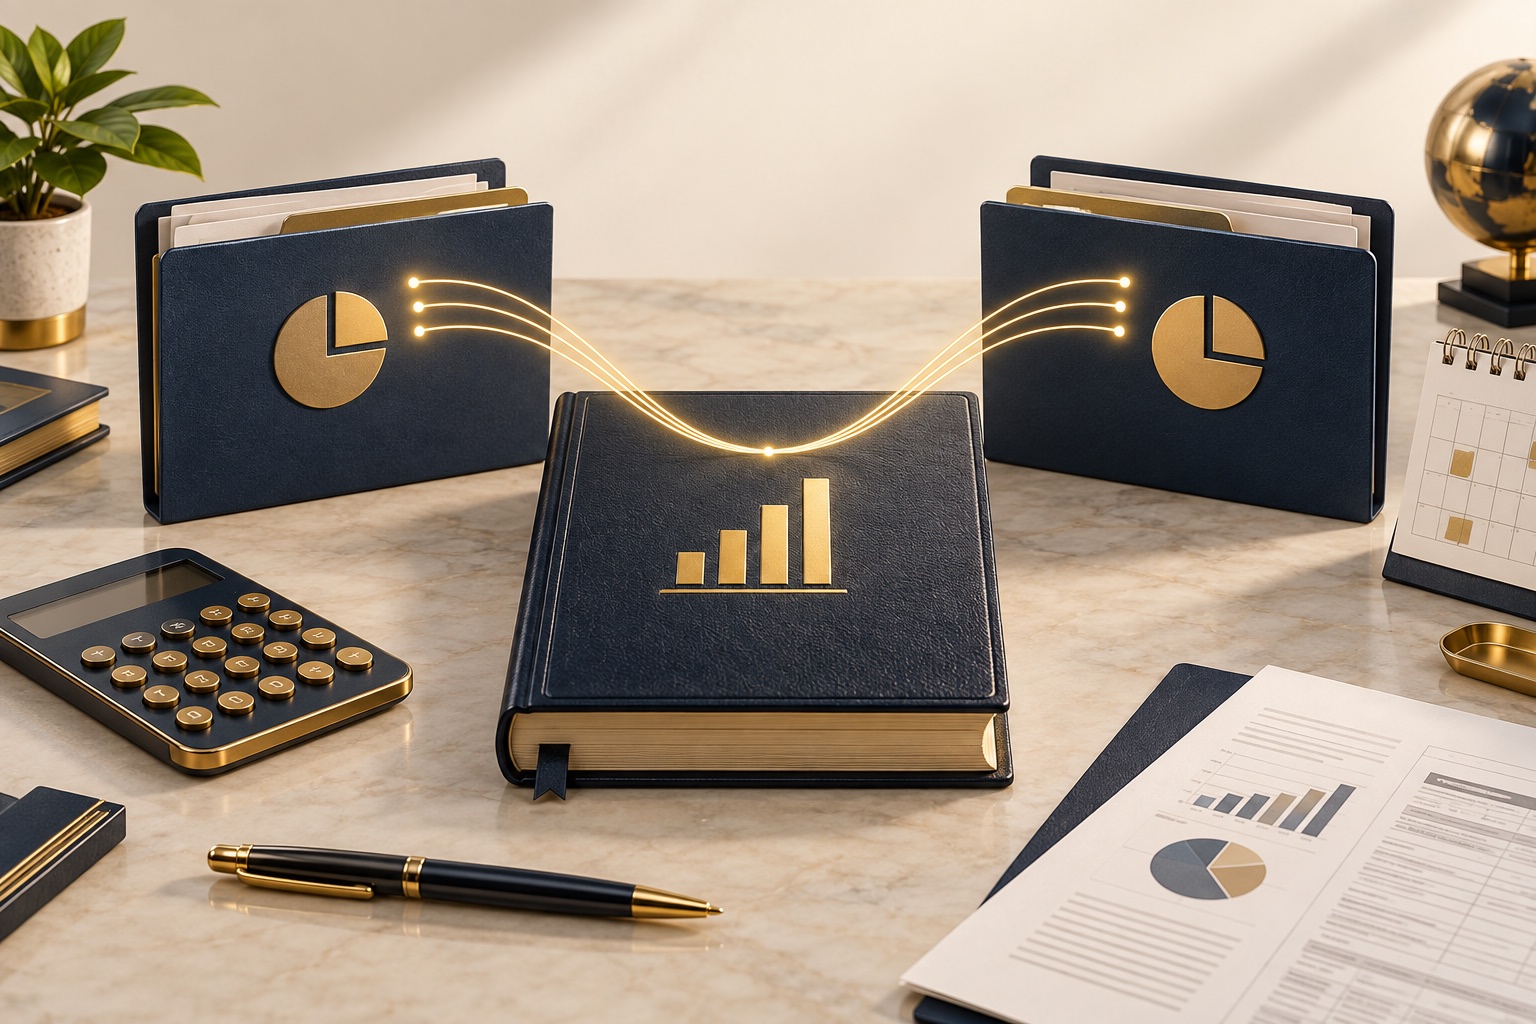
Cómo viaja la información
-
Se ordenan las operaciones
El preparador ordena lo que entró, lo que se gastó, lo que la empresa tiene y lo que debe. También separa los aportes y retiros de cada socio, con sus comprobantes.
-
Se prepara el Form 1065
La declaración reúne la información fiscal de la partnership. No es una simple lista de depósitos bancarios.
-
Cada socio recibe su Schedule K-1
El K-1 informa la parte de los conceptos fiscales que le corresponde. Se usa para revisar las obligaciones personales del socio; no certifica solamente cuánto efectivo cobró.
Pensalo como dos preguntas distintas: “¿qué resultado tuvo la empresa?” y “¿qué parte le corresponde a cada dueño?”. La contabilidad ayuda a responder la primera. Los acuerdos y las reglas fiscales intervienen en la segunda.
Por eso conviene identificar cada transferencia al hacerla. “Le mandamos plata a Martín” no explica si fue un reembolso, un pago por servicios o una distribución. El Operating Agreement y los comprobantes ayudan a reconstruir qué ocurrió.
Cuándo se presenta y qué pasa si faltan documentos
Como regla general, el vencimiento es el día 15 del tercer mes posterior al cierre. Para un ejercicio que termina en diciembre, normalmente cae en marzo, con los ajustes de calendario que correspondan.
Si no llegás, el Form 7004 permite solicitar una extensión de presentación. Eso no extiende por sí mismo un plazo de pago. Pedirla a tiempo es muy diferente de descubrir el vencimiento cuando ya pasó.
Organizá la preparación hacia atrás: fecha de entrega al contador, revisión de dudas entre socios y recepción de documentos pendientes. Sumá ese trabajo al calendario de obligaciones anuales de la LLC, separado de los trámites del estado.
Los socios extranjeros pueden generar obligaciones adicionales
Presentar el 1065 no significa que “nadie paga impuestos”. Si la partnership obtiene renta imponible vinculada con una actividad empresarial en Estados Unidos y la asigna a socios extranjeros, pueden corresponder retenciones bajo la sección 1446, aunque no reparta ese dinero.
En ese circuito aparecen el Form 8804, el 8805 de cada socio extranjero y los pagos correspondientes. La pregunta útil para el preparador es: “¿Nuestra actividad genera ese tipo de renta y debemos reservar dinero durante el año?”. No esperes al cierre para hacerla.
Para entender qué actividad puede cambiar el análisis, leé qué significa ECI en una LLC. Tener clientes estadounidenses, por sí solo, no describe todo el negocio.
También hay que revisar los anexos K-2 y K-3 cuando existe información internacional. No asumas que quedan descartados porque la empresa sea pequeña. El preparador debe comprobar las reglas y excepciones del ejercicio.
La carpeta que evita semanas de idas y vueltas
Mandar únicamente el resumen bancario obliga a adivinar muchas operaciones. En cambio, podés preparar una carpeta con cinco bloques y dejar las dudas señaladas desde el principio.
Qué reunir antes del cierre
Datos de la LLC, EIN, declaraciones anteriores y elecciones fiscales, si existen.
Datos de cada socio, residencia fiscal, participación y cambios durante el año.
Reportes de ventas, gastos y saldos, con sus comprobantes.
Aportes, préstamos, retiros y reembolsos identificados por socio.
Descripción de dónde se trabaja, dónde hay personal o inventario y qué actividad genera los ingresos.
Agregá una nota con lo que no pudiste clasificar. Por ejemplo: “Este pago lo hizo un socio con su tarjeta y luego se le devolvió”. Esa explicación vale más que elegir una categoría al azar para que la planilla parezca terminada.
Qué revisar cuando recibís la declaración preparada
Sin convertirte en especialista, podés confirmar nombres, participaciones, fechas y que los movimientos importantes hayan sido considerados. Pedí que te expliquen la diferencia entre el resultado y el efectivo disponible, y cuándo recibirá cada socio su K-1.
Guardá la versión presentada y el comprobante de presentación. Un PDF de trabajo no demuestra que el trámite se haya completado. Después compartí los documentos que correspondan con quien lleva tus impuestos en el país donde residís.
Si tuvieras que preparar esa carpeta hoy, ¿qué faltaría: comprobantes, registro de retiros o una definición de responsabilidades entre socios? Podemos empezar por esa pregunta para ordenar el próximo cierre.
Dudas sobre el Form 1065
¿Hay que presentar si la LLC no vendió nada?+
Puede corresponder. La excepción general para una partnership doméstica sin actividad exige que no haya recibido ingresos ni tenido gastos tratados como deducciones o créditos fiscales. “No facturamos” no alcanza para decidir.
¿El Form 1065 reemplaza los impuestos personales de los socios?+
No. Informa la actividad de la partnership. Cada socio debe revisar sus propias declaraciones con la información que recibe y las reglas de sus jurisdicciones.
¿También se presenta siempre el Form 5472?+
No automáticamente. Los formularios se determinan por la clasificación y las operaciones. No combines obligaciones de estructuras distintas solo porque todas se llaman LLC.
Fuentes Oficiales Revisadas
Última revisión: 20 de septiembre de 2026.
- IRS: clasificación de las LLC
- IRS: instrucciones del Form 1065
- IRS: función del Form 1065 y anexos
- IRS: extensión mediante Form 7004
- IRS: partnerships con socios extranjeros
- IRS: Forms 8804, 8805 y 8813
- IRS: registros y comprobantes del negocio
Experiencia detrás de cada artículo
Francisco Álvarez Arzuaga
Abogado Corporativo · Fundador de Consultora Zenda
Ayudo a Emprendedores Digitales a Internacionalizar, Profesionalizar y Blindar su Negocio & Patrimonio.
- +300 Clientes
- Abogado UBA
- Argentina & EE.UU.